绩效摘要往往用一个数字概括一段艰难时期:最大回撤。这个数字描述价值序列在选定区间内从此前高点跌到最低点的幅度,却没有说明序列在该高点下方停留了多久。两段历史可能出现同样深的最大跌幅,但回到此前高点所花的时间却相差很大。
这说明回撤还有第二个维度。深度描述幅度,持续时间描述按照明确规则计算的低于前高时长。把两者放在一起,可以更完整地描述历史,但任何一个指标都不能说明之后的路径会怎样。第一步是准确说明各自的计时起点和边界。
回撤深度衡量什么?
设想一条随时间观察的假设价值序列。在每个时点,其滚动高点是此前记录到的最高值。一种常见的百分比口径,是用滚动高点减去当前值,再除以该高点,得到该时点的回撤。选定区间内这些差值的最大值就是最大回撤。金额口径则记录绝对差额。两者不能互换:相同的金额变动,在不同起始规模下可能代表不同的百分比。
因此,最大回撤回答的是一个范围有限的问题:按照这个计算口径,这条序列在所选区间内从峰值到谷底的最大跌幅是多少?它不描述所有下跌、全部盈亏的顺序,也不说明距离此前高点有多久。关于回撤度量的研究会形式化峰值到谷底的定义,也会研究不只依赖单个最差观察值的度量。报告应写明使用的计算口径,而不是默认读者都知道。
回撤持续时间补充了什么?
持续时间为下跌增加了时间边界。一种实用口径,是从首次低于此前高点的观察值开始计时,直到序列首次重新达到或超过同一高点。这可以称为低于前高的时长或恢复时间。另一种口径从谷底才开始,只计算恢复阶段。这两种计时回答的问题不同,因此报告需要说明采用哪一种。
恢复规则还需要明确观察依据。序列是在收盘值达到旧高时算恢复,盘中值触及旧高时算恢复,还是以经过资金流调整的账户价值为准?如果一条序列按收盘价、另一条按盘中高点计算,却没有说明,两者就无法公平比较。关于回撤持续时间的研究,会在特定数学模型下分析恢复历史最高点所需的时间;教育性示例也可以采用更简单、明确的规则,但不应声称该模型适用于所有市场路径。
相同深度如何掩盖不同的历史路径?
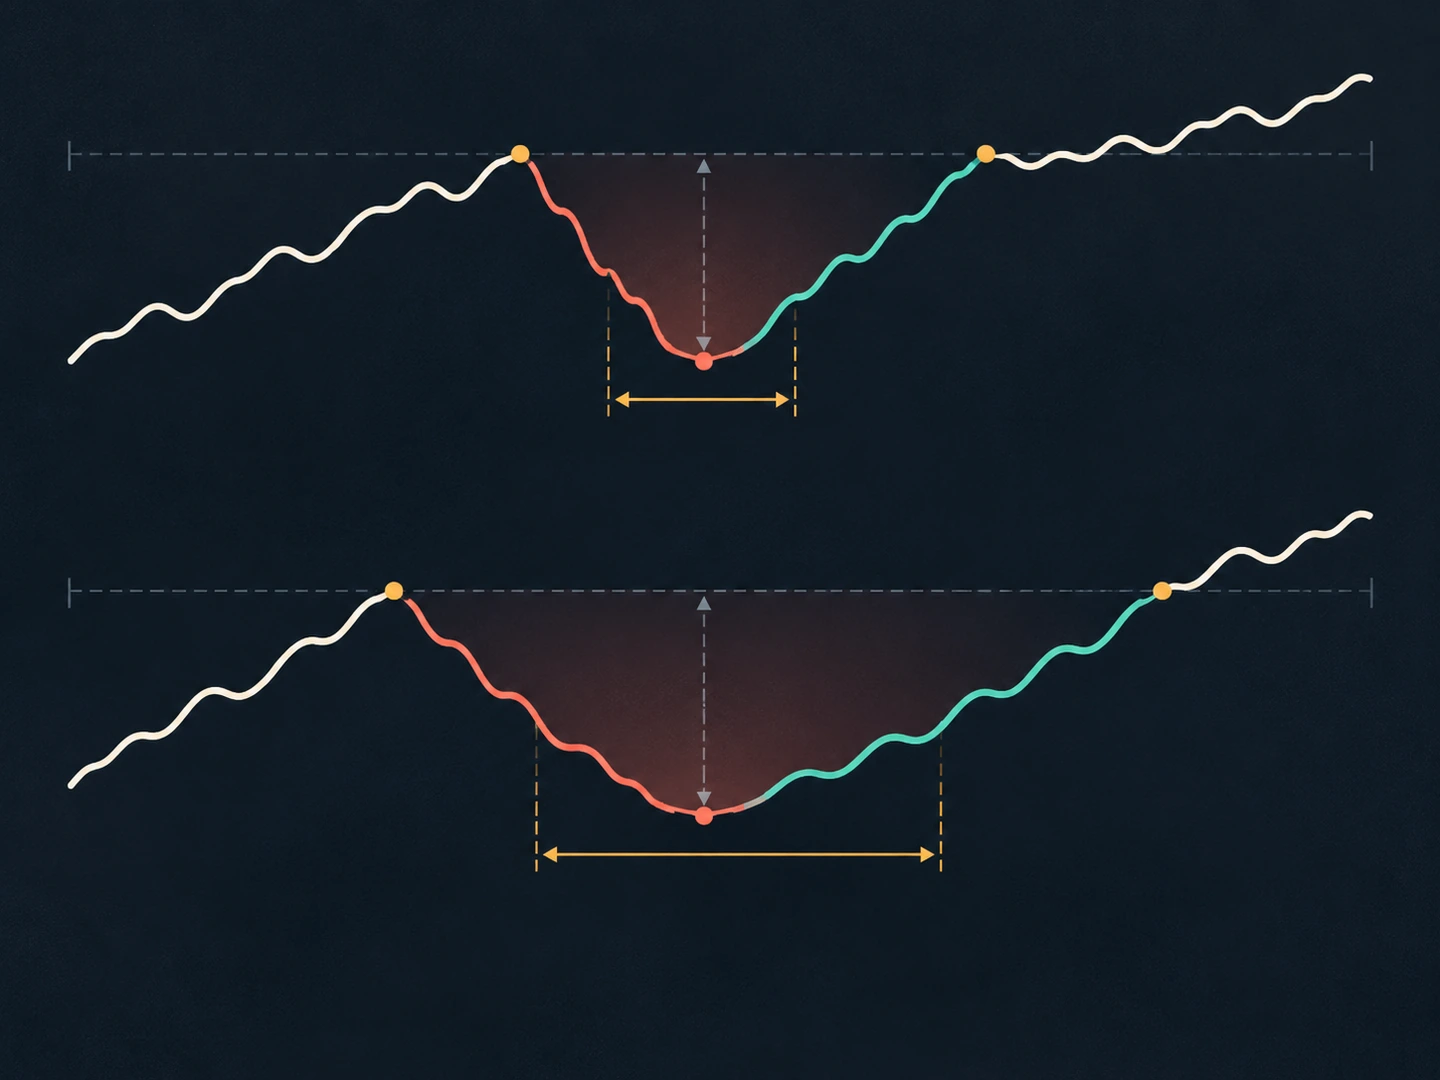
看一个明确标注为假设的比较;它不代表真实账户或策略结果。两条归一化价值序列从同一个此前高点出发。按照相同口径,它们后来都跌至低于该高点百分之十二的位置。A 序列三周后回到旧高,B 序列二十周后才回到旧高。两者的最大回撤深度相同,但计算出的持续时间相差很大。
这个例子刻意保持简单,只为展示差异,不用于估计哪种路径更常见。只看深度的摘要会让两次最大下跌显得相似;只看持续时间则会掩盖各自跌了多深。两个指标合在一起能多描述一些历史经历,但仍没有展现观察点之间的完整路径,也没有涵盖序列的许多其他特征。
比较序列前,先定义计时规则
只有在说明序列与计时方式后,持续时间才有意义。以下选择都可能改变结果,即使底层市场观察顺序没有改变:
- 时间单位:经过的日历天数、交易时段、K线根数或交易笔数是不同的计时口径。观察时间不规则时,行数并不等于经过的时间。
- 前高与恢复边界:说明参考的是哪个历史高点,以及恢复是指达到还是超过该高点。
- 采样规则:统一使用收盘值、区间内观察值或其他估值时点。
- 序列构造:说明手续费、提款、存款、分配款及其他外部现金流如何处理。账户原始余额可能因与投资表现无关的原因而变化。
- 统计区间端点:公布起止日期或观察点。若区间开始前已有高点,深度和恢复计时都可能受到影响。
当两条序列采用相同的估值口径、观察频率、时间单位和恢复规则时,比较会更清楚。如果一段历史按每日收盘值记录,另一段按每笔交易记录,就不能把两者的观察数量当成相同长度。把它们都换算成经过的天数,或许有助于描述时长,但不会让底层样本因此变得等同。
如果样本结束时还没有恢复呢?
序列可能在仍低于此前高点时结束。此时只能知道截至样本终点已经过去的低于前高时长,最终恢复时长并没有被观察到。若把样本终点当作恢复时点,就改变了定义。更审慎的描述可以把该区间标为仍在进行,并将截至目前的时长与已结束区间分开报告。
这也会影响多个回撤区间的汇总。如果只统计已经恢复的下跌,仍未结束的长区间就会因为样本结束时没有恢复而从持续时间分布中消失。这是样本选择问题,并不证明该区间最终会很短。统计上,这种最终时长属于右删失:观察窗口结束时,所研究的恢复事件尚未出现。只有在解释清楚并一致使用时,这个术语才有帮助。
把深度和持续时间看作两种描述
一次较深但很短的下跌,与一段跌幅较浅却长时间低于前高的时期,是不同的历史路径。对所有人来说,其中一种都不必然更好或更差;判断取决于这两个指标没有涵盖的目标和约束。这些数字是样本描述,不是对交易者、系统或投资选择的排名。
最大回撤还只选取所选区间中的一个极端值。它可能掩盖多次较小下跌、长时间接近但低于前高的阶段,或采样点之间的变化。持续时间也有自己的盲点:最长的一次区间无法说明下跌发生过几次,或各区间时长有多分散。说明口径,并在有意义时列出单个区间,可以避免让一个汇总数字承载超出证据范围的含义。
这两个指标都无法说明什么?
深度与持续时间不能解释下跌为何发生、承担了哪些风险、相关持仓的流动性如何,也不能说明采样价值是否包含所有相关成本。它们同样无法展示另一个时期会发生什么。历史或模拟序列只是其数据和假设的记录,并不能证明未来恢复会沿着相同路径发生。
有用的问题不是哪一个统计量能取代另一个,而是:比较使用了哪个高点?序列从那里跌了多深?它在下方停留了多久?样本结束时该区间是否已经结束?明确这些细节,才能把一个孤立的回撤数字变成对过去路径更忠实的描述。
参考资料与延伸阅读
- Drawdown: From Practice to Theory and Back AgainarXiv 预印本
- On Magnitude, Asymptotics and Duration of Drawdowns for Lévy ModelsBernoulli,23(1),432–458