Una lista de posiciones puede parecer diversificada porque contiene nombres, productos o intervalos distintos. Sin embargo, varias entradas pueden responder al mismo factor subyacente. Cuando esas exposiciones se mueven juntas, la cartera puede comportarse más como una posición concentrada que como sugieren sus etiquetas.
Por eso, el riesgo de una cartera no es simplemente la suma de la medida de riesgo independiente de cada posición. Importa la interacción. Una revisión útil pregunta qué fuentes comunes de movimiento existen, cómo se estimaron esas relaciones y qué supuestos podrían fallar al mismo tiempo.
¿Por qué el riesgo individual no refleja las interacciones de una cartera?
Una medida por posición describe una exposición aislada bajo un modelo elegido. Agregar varias medidas como si las exposiciones fueran independientes puede omitir la covarianza: la tendencia de los resultados a moverse juntos o en direcciones opuestas durante la muestra estudiada. La varianza de cartera se representa mediante el vector de ponderaciones, la matriz de covarianza y su interacción, a menudo escrita como w transpuesta Sigma w.
La fórmula es un marco analítico, no una promesa de que una matriz de covarianza muestral capture todos los tipos de riesgo. Depende de qué rendimientos, horizonte, ponderaciones y ventana de datos se usaron. También describe variabilidad bajo sus supuestos, no todos los mecanismos de pérdida, restricciones de liquidez, huecos, problemas operativos o fallos de modelo que una cartera puede afrontar.
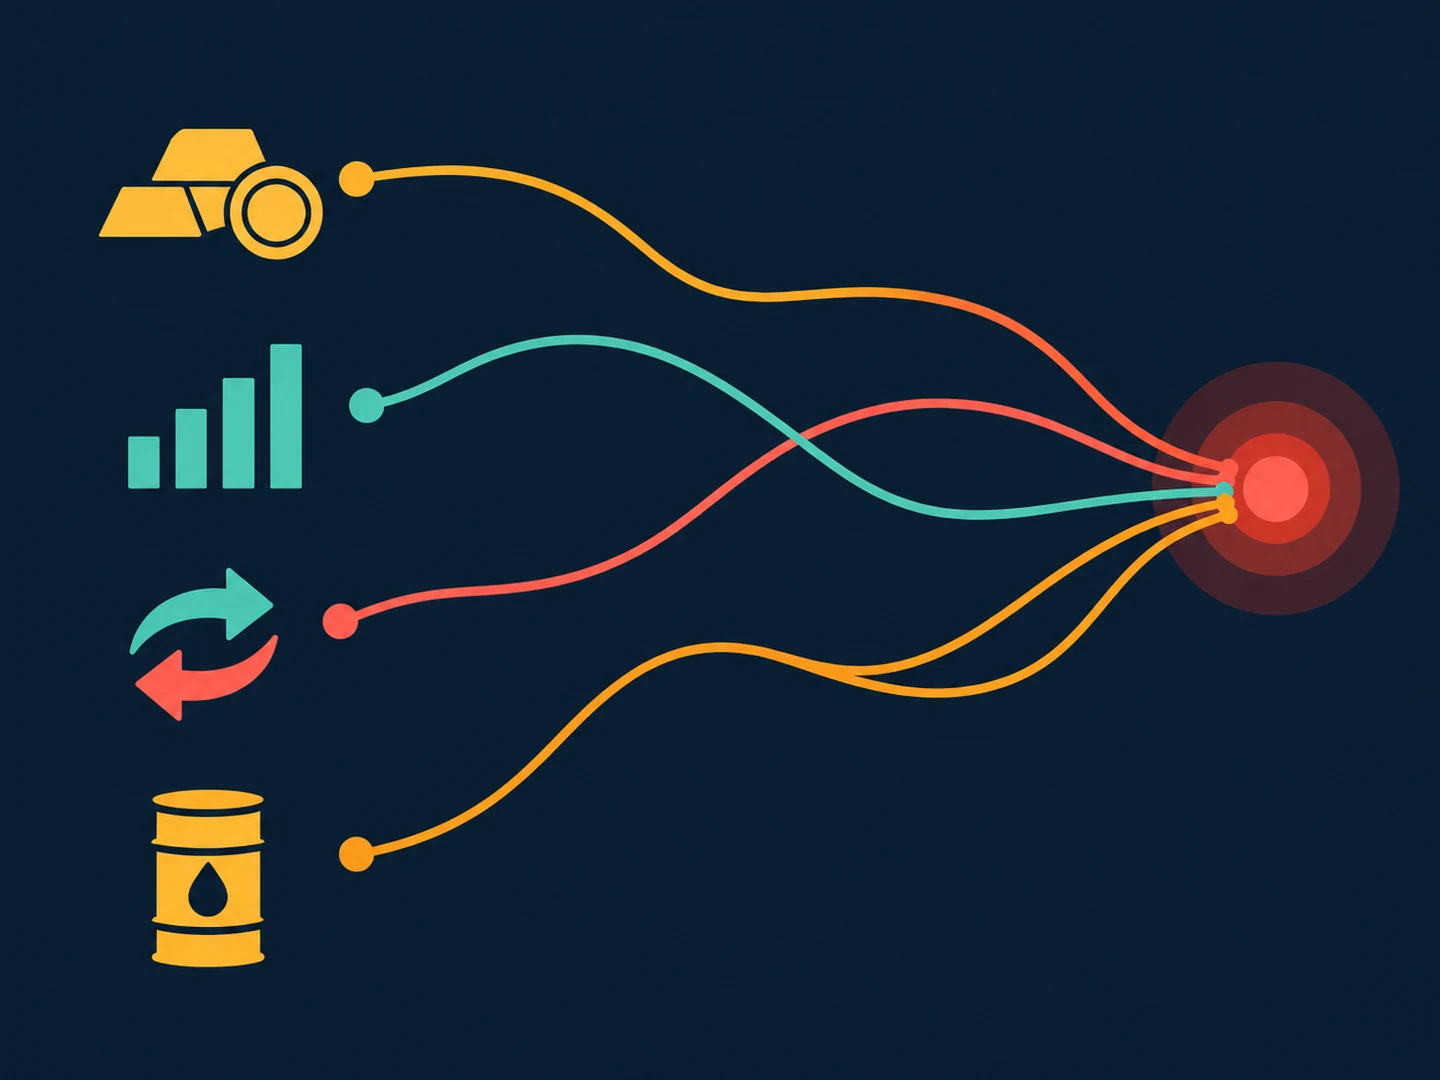
Los nombres no son factores independientes
Dos instrumentos diferentes pueden compartir exposición a un factor común, mientras que dos instrumentos parecidos pueden comportarse de otra forma en algunos periodos. Las etiquetas de activos son un indicador débil de dependencia. Una revisión puede agrupar exposiciones por los factores económicos, de mercado u operativos que podrían afectarlas y preguntar si la aparente diversificación sobrevive a esas agrupaciones.
Este es un mapa conceptual, no una recomendación de comprar o evitar ningún instrumento. En una cartera hipotética, varias posiciones podrían depender de una condición estrecha como liquidez estable, cierto entorno de volatilidad o el mismo sector. Si esa condición cambia, quizá las exposiciones no se compensen como sugieren sus etiquetas por separado.
Entiende la covarianza antes de leer un total
La covarianza y la correlación describen escalas distintas de movimiento conjunto. La covarianza usa las unidades de las dos variables; la correlación estandariza la relación en una escala acotada. Ninguna es una propiedad fija, independiente de la muestra. Una correlación calculada en una ventana puede diferir en otra porque cambian la ventana, el régimen, la volatilidad y la calidad de los datos.
Las ponderaciones también importan. Una exposición con variabilidad individual moderada puede influir de manera importante si su peso es elevado o está fuertemente relacionada con otras exposiciones. A la inversa, una correlación observada baja no garantiza protección. El error de estimación, el comportamiento no lineal y las observaciones extremas pueden dejar incompletos los resúmenes históricos sencillos.
Busca concentración más allá del número de posiciones
El recuento puede engañar. Revisa la concentración por tamaño, factor común, fuente de rendimiento, liquidez, horizonte temporal o dependencia operativa. Una cartera con muchos componentes pequeños puede seguir dependiendo de un supuesto frágil. Un inventario breve de factores compartidos suele explicar más que una lista extensa de símbolos.
- Tamaño de exposición: ¿cómo contribuye cada componente según la medida elegida?
- Factor común: ¿qué condiciones podrían afectar varias posiciones a la vez?
- Datos y modelo: ¿las estimaciones dependen de la misma muestra o supuestos?
- Liquidez y momento: ¿habría que ajustar varias exposiciones en condiciones similares?
- Comportamiento extremo: ¿qué podría ocurrir fuera de la variación ordinaria representada?
Esta revisión debe conservar la incertidumbre. Un mapa de factores no demuestra que dos posiciones se muevan juntas la próxima vez, y una matriz no describe todos los resultados conjuntos. Hace visibles las dependencias para poder cuestionarlas. Si la respuesta cambia con otra ventana o agrupación razonable, esa sensibilidad forma parte de la evidencia.
Un registro de dependencias en lenguaje sencillo puede complementar la matriz. Para cada exposición, anota qué factores podría compartir con otras y qué evidencia respalda el vínculo. Indica si la relación se mide directamente, se infiere a partir de una aproximación o es solo un escenario para investigar. Así se evita que una tabla cuantitativa ordenada dé certeza falsa a un supuesto cualitativo.
El registro también debe señalar qué podría volver poco fiable la relación estimada: historiales breves, horarios distintos, precios obsoletos o cambios en la construcción de los instrumentos. Son detalles fáciles de omitir cuando se copia una sola estimación de covarianza a una presentación. Anotarlos junto a la cifra mantiene visibles sus límites para quien revise después.
Pon a prueba los supuestos, no solo el centro de la muestra
El análisis de estrés pregunta cómo cambian las conclusiones bajo perturbaciones especificadas. Un ejercicio sencillo puede aumentar la dependencia estimada, ampliar el rango de rendimientos o modelar un periodo de menor liquidez. Son escenarios, no pronósticos. Los supuestos se deben indicar antes de interpretar el resultado y el ejercicio no debe presentarse como predicción de una crisis concreta.
Un escenario de estrés resulta útil si revela una dependencia que un promedio de periodos normales oculta. Es menos útil cuando las entradas se eligen solo para producir una cifra dramática. Registra por qué se seleccionó cada escenario, qué omite y si el resultado procede de una exposición o de una interacción entre varias.
Incluye los límites de medición en el informe
La covarianza histórica se estima con observaciones que pueden ser breves, solapadas, revisadas o propias de otro entorno. Los datos ausentes y las marcas de tiempo desalineadas distorsionan la matriz. Agregar rendimientos a cierto intervalo también puede ocultar la secuencia y el comportamiento intraperiodo. Un informe conciso debe indicar periodo, frecuencia, definición de rendimiento, ponderación y lagunas conocidas.
No dejes que una cifra de cartera represente todas las preguntas sobre riesgo. La varianza no responde directamente qué tan grande puede ser una caída, si se puede liquidar una posición, si cambia una exigencia de margen ni si una estrategia es adecuada para alguien. Separa las medidas y no trates ninguna estadística histórica como garantía.
Una secuencia práctica para revisar una cartera
Empieza por el objetivo y la unidad de análisis. Enumera las posiciones y sus ponderaciones, traza factores compartidos plausibles, estima la dependencia con una muestra documentada y compara un conjunto pequeño de alternativas predefinidas. Después revisa escenarios de estrés y los supuestos de cada uno. La secuencia facilita saber si una conclusión procede del tamaño, la correlación, una elección de datos o un modelo concreto.
El resultado debería describir mejor la cartera, no ordenar que se añada o retire una exposición. Indica qué revela el análisis, qué no mide y qué conclusiones dependen de supuestos. Si una decisión exige considerar objetivos o circunstancias financieras personales, un marco educativo general no sustituye el asesoramiento profesional individualizado.
- Leer sobre media y mediana de resultados
- Auditar el sesgo de anticipación en pruebas históricas
- Convertir un indicador en una regla comprobable
Fuentes y lecturas adicionales
- Vector de medias y matriz de covarianzaNIST/SEMATECH e-Handbook of Statistical Methods