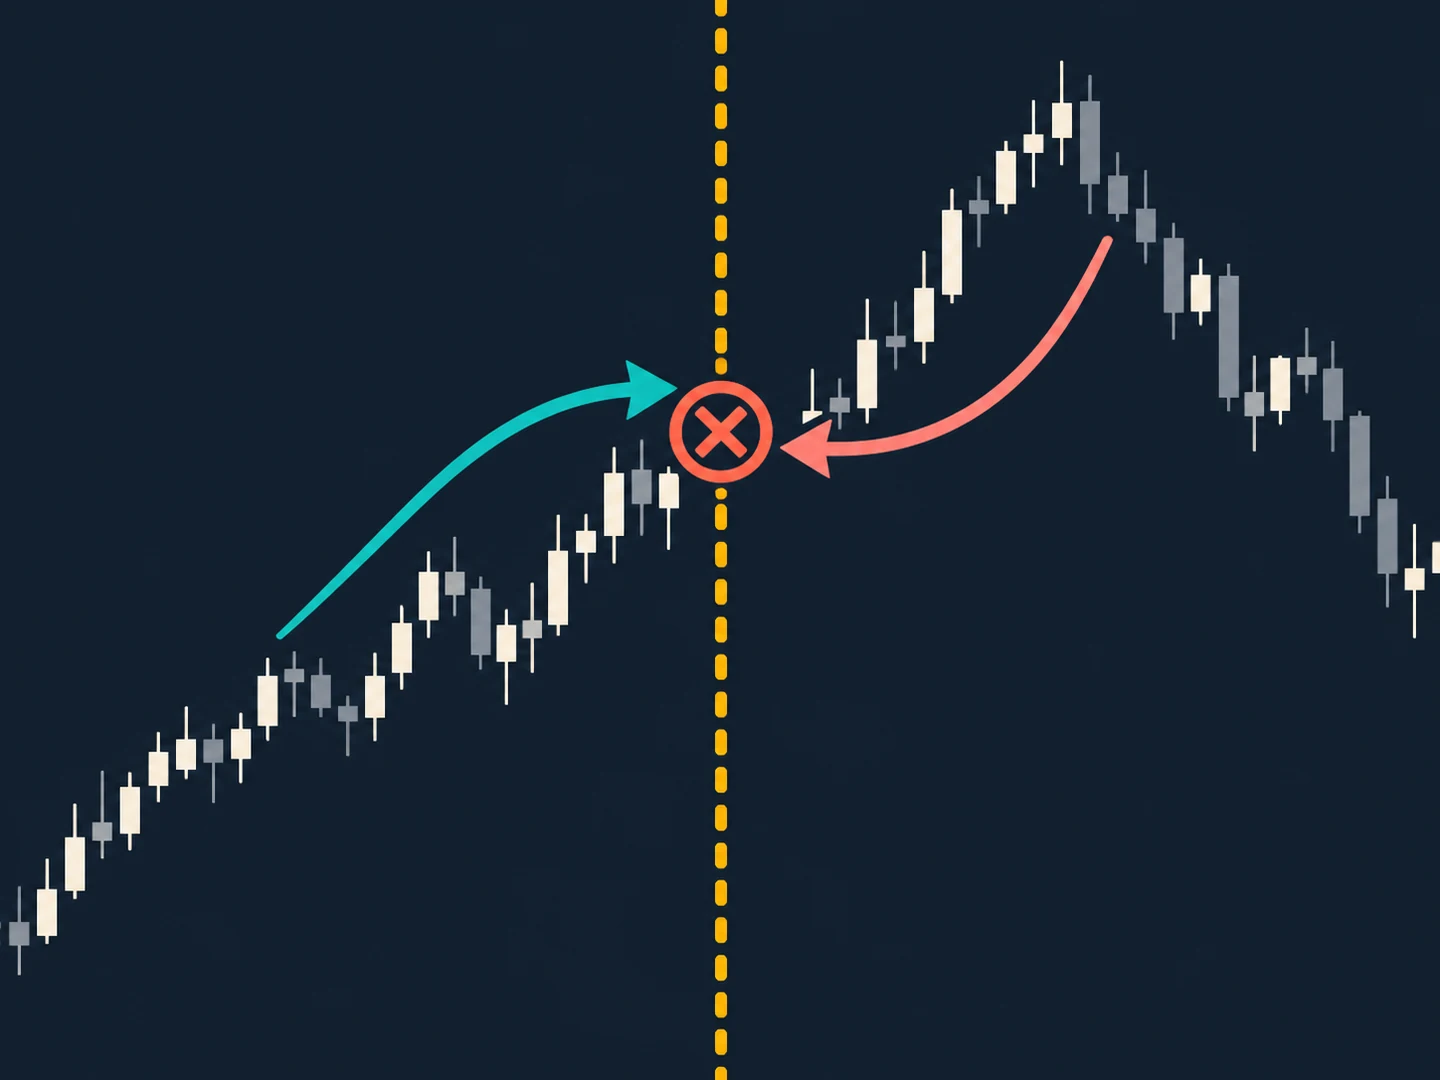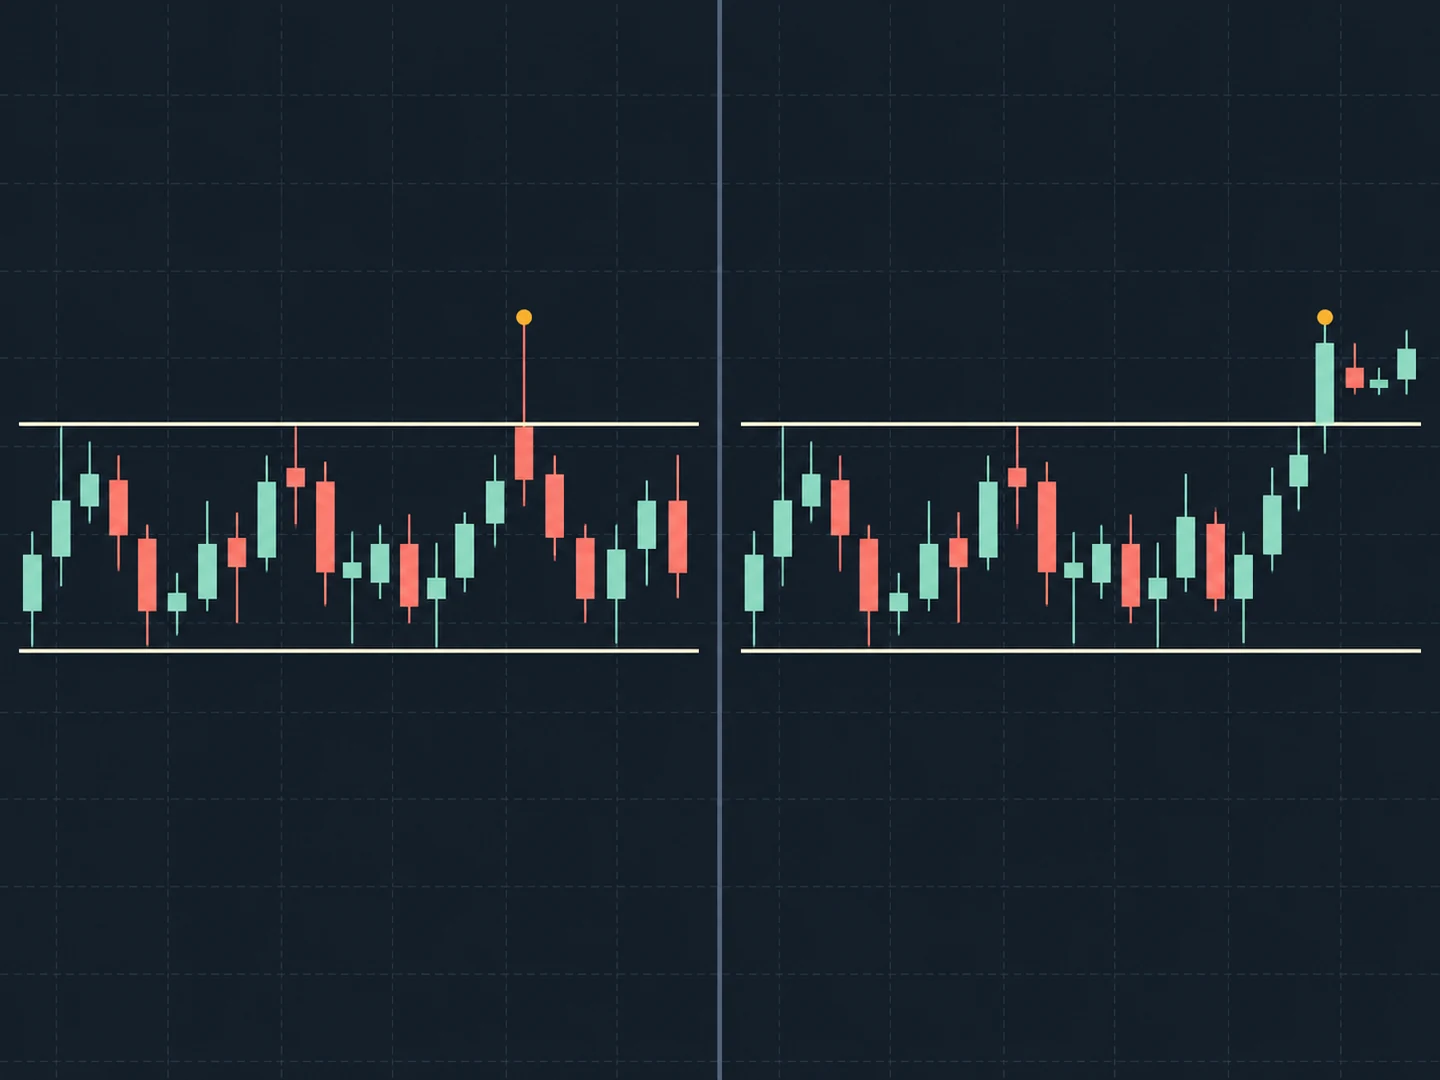
Un backtest puede mostrar una salida única y precisa aunque los datos de origen no indiquen cuál de dos salidas ocurrió primero. La ambigüedad aparece cuando una vela histórica alcanza tanto un objetivo superior como un stop inferior. Sus máximos y mínimos muestran que ambos precios quedaron dentro del rango; no conservan el recorrido entre ellos.
Aun así, el simulador debe producir un registro, por lo que aplica una regla de ejecución. Puede inferir una trayectoria intrabarra a partir de la vela, consultar velas más pequeñas o aplicar un criterio para los empates. El resultado queda condicionado por esa elección. OHLC por sí solo no determina el orden de los eventos.
¿Qué conserva OHLC y qué deja fuera?
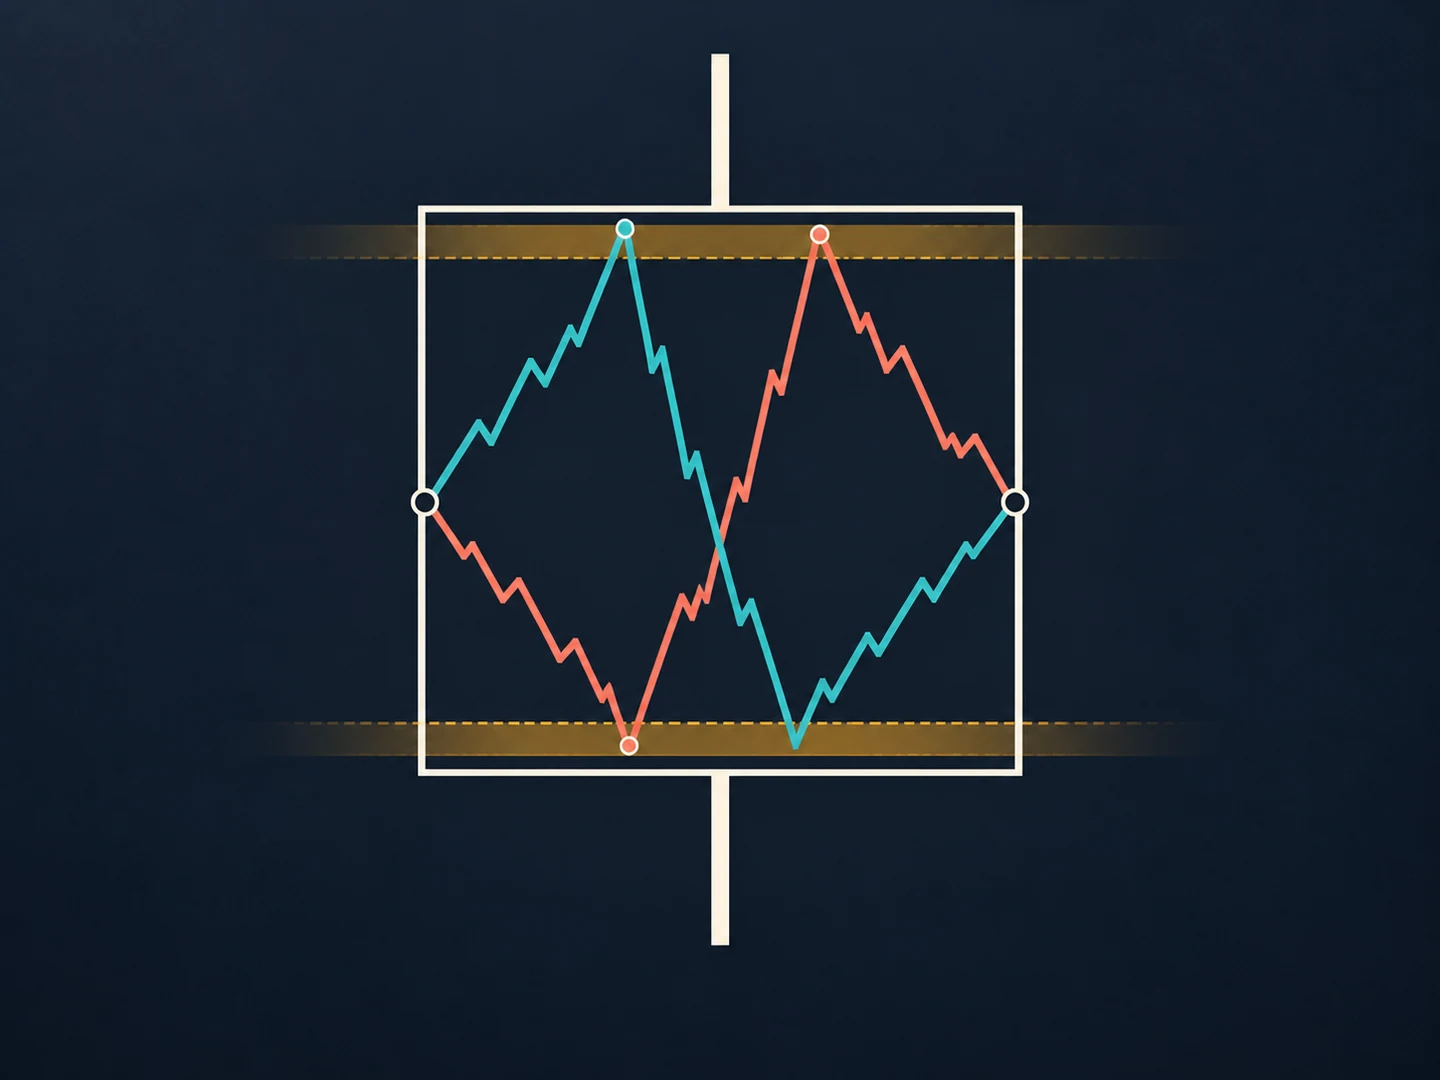
OHLC registra cuatro resúmenes de un período: el precio de apertura, el máximo, el mínimo y el cierre. El máximo y el mínimo delimitan los precios observados durante ese intervalo. No muestran cada actualización intermedia ni cuándo ocurrió. Muchas trayectorias distintas pueden empezar en la misma apertura, alcanzar los mismos extremos y terminar en el mismo cierre.
Al mirar un gráfico, es fácil unir los puntos mentalmente y ver un movimiento continuo. Esa línea es una interpretación, salvo que el flujo de datos incluya observaciones más detalladas. Si una operación solo tiene un nivel relevante, el recorrido omitido quizá no cambie el resultado simulado. Pero cuando las salidas activas quedan a lados opuestos de la apertura, el orden puede decidir el resultado de la operación.
Una vela hipotética con dos resultados posibles
Consideremos una posición larga claramente hipotética cuyas dos órdenes de salida ya están activas antes de que empiece la vela. Dejemos de lado por el momento comisiones y deslizamiento, y supongamos en este ejemplo que la primera salida alcanzada se ejecuta y cancela la otra. La vela abre en 100, llega a un máximo de 106, cae a un mínimo de 94 y cierra en 101. El objetivo superior está en 105 y el stop inferior en 95.
Un recorrido es apertura en 100, subida hasta 106, bajada hasta 94 y vuelta al cierre en 101. Se cruza primero el objetivo. Otro recorrido es apertura en 100, bajada hasta 94, subida hasta 106 y vuelta a 101. Se cruza primero el stop. Ambos recorridos producen exactamente los mismos cuatro valores OHLC.
Los valores son inventados únicamente para mostrar qué información se pierde en el resumen. Las dos trayectorias no implican que tengan la misma probabilidad ni estiman con qué frecuencia ocurre cada una. Solo muestran que un mismo registro OHLC es compatible con dos órdenes de salida diferentes. Si la entrada también se activa dentro de la vela, el modelo debe considerar ese momento; de lo contrario, podría evaluar las salidas antes de que estuvieran activas.
Cada simulador debe tomar una decisión
Un simulador que debe generar un registro de operaciones no puede dejar sin resolver todas las colisiones. Necesita una regla: inferir una trayectoria determinista a partir de los precios disponibles, consultar datos más detallados, aplicar un criterio explícito para los empates o marcar el evento como ambiguo. Cada método responde a una pregunta ligeramente distinta. Ninguno añade información que no estuviera en la vela OHLC original.
Estas convenciones dependen del software. Por ejemplo, la documentación actual de Pine Script de TradingView indica que su simulador de bróker infiere una trayectoria histórica predeterminada según si la apertura está más cerca del máximo o del mínimo, y describe una opción de marco temporal inferior para aumentar el detalle de las velas. Es un modelo documentado, no una regla universal de los backtests. La diferencia clave está entre una secuencia observada y otra inferida por el simulador.
Una regla declarada se puede examinar mejor que una regla oculta. Aplicarla de forma coherente también facilita las comparaciones: cambiar el criterio de desempate después de ver qué versión mejora el resultado convierte la hipótesis de ejecución en otra decisión de investigación que debe documentarse.
Más detalle acota la duda, pero no la elimina
Las velas de un marco temporal inferior pueden resolver una colisión si muestran que los dos niveles se alcanzaron en intervalos distintos. Si ambos niveles siguen dentro de una vela más pequeña, esa vela tiene el mismo problema de orden faltante, pero a otra escala. Los datos más granulares pueden reducir la ambigüedad; OHLC de un intervalo menor no revela automáticamente todos los eventos ocurridos dentro de ese intervalo.
Los registros de ticks pueden aportar una secuencia más detallada de los precios reportados, pero tampoco reproducen todas las condiciones necesarias para establecer una ejecución real, como la posición en la cola o la disponibilidad de liquidez ejecutable. Más detalle cambia la evidencia disponible; no convierte una simulación histórica en un extracto de un bróker.
DayTradeDrill genera precios y volumen intrabar a partir de velas OHLC de un minuto mediante sus propias reglas deterministas de eventos y ejecución de órdenes. Esas trayectorias generadas no son datos históricos de ticks ni precios cuya ejecución esté garantizada, y el producto no se conecta a un bróker en vivo ni envía órdenes reales. El replay puede ilustrar cómo se comporta un modelo declarado, mientras que el minuto de origen sigue sin establecer la secuencia exacta dentro de él.
Por qué una vela ambigua puede cambiar el informe
En el ejemplo simplificado de salidas emparejadas, elegir la trayectoria que llega primero al objetivo en vez de la que llega primero al stop cambia la salida registrada de una operación. En una muestra, casos parecidos pueden afectar los resultados y cualquier resumen construido a partir de ellos, incluidas las medias o la forma de una curva de capital. La magnitud y la dirección del efecto dependen de los datos y de las reglas de órdenes que los rodean; no se deducen de la vela por sí sola.
También importa cómo se cuentan los casos. Un informe que diga que hubo cinco velas ambiguas es difícil de interpretar si no aclara si el denominador incluye todas las velas, solo las velas con una posición abierta o las operaciones con ambas salidas activas. La tasa de colisiones pertenece a una prueba definida; no es una medida independiente de calidad.
Qué debe registrar un informe transparente
Un informe útil permite examinar el modelo de ejecución antes de comparar resultados. Como mínimo, puede indicar:
- Resolución de entrada: especificar el tamaño de la vela de origen y si se usaron datos de marcos temporales inferiores, incluidos los períodos sin cobertura.
- Estado de las órdenes: identificar cuáles estaban activas antes de cada vela y si una entrada o salida podía crearse o modificarse durante ella.
- Regla de colisión: describir la trayectoria asumida, el criterio para resolver empates o la política para casos no resueltos, además del tratamiento de los saltos entre velas.
- Alcance y sensibilidad: informar el número de casos ambiguos y un denominador claro; después, comparar otras convenciones plausibles sin elegir una tras ver cuál parece mejor.
Si las convenciones alternativas producen resúmenes materialmente distintos, ese desacuerdo forma parte del resultado. Ocultarlo detrás de una curva de capital que parece precisa hace que el informe se vea más limpio, no que informe más.
La conclusión honesta es condicional
Cuando una vela alcanza ambas salidas, los datos OHLC confirman que los dos niveles estuvieron dentro del rango del período. No indican cuál se alcanzó primero. Un simulador aún puede ofrecer un resultado útil y repetible si el informe nombra la trayectoria o la regla de empate que lo produjo.
La conclusión queda ligada a esa resolución de datos y a ese modelo de ejecución. Describe el comportamiento de la prueba bajo hipótesis declaradas; no pronostica una secuencia futura, garantiza un precio ejecutable ni recomienda una operación.
- Descubre cómo la información futura puede filtrarse en una prueba histórica
- Lee por qué una ruptura necesita una definición operativa
- Interpreta los resultados más allá de una sola media
Fuentes y lecturas adicionales
- Conceptos / Estrategias: simulador de brókerDocumentación de Pine Script de TradingView