Un resumen de rendimiento suele reducir un periodo difícil a una cifra: el drawdown máximo. Esa cifra describe cuánto cayó una serie de valores desde un máximo anterior hasta su punto más bajo dentro de una ventana elegida. No indica cuánto tiempo permaneció la serie por debajo de ese máximo. Dos historiales pueden alcanzar la misma caída más profunda y, aun así, pasar tiempos muy distintos antes de volver al máximo previo.
Así, el drawdown tiene una segunda dimensión. La profundidad describe la magnitud; la duración describe el tiempo bajo un máximo anterior según una regla definida. Observar ambas puede completar la descripción histórica, pero ninguna medida indica qué hará una trayectoria posterior. El primer paso es definir con precisión cada reloj y cada límite.
¿Qué mide la profundidad del drawdown?
Imagina una serie hipotética de valores observada a lo largo del tiempo. En cada punto, su máximo acumulado es el valor más alto registrado hasta ese momento. Según una convención porcentual habitual, el drawdown de una observación es la diferencia entre ese máximo acumulado y el valor actual, dividida por el máximo. El drawdown máximo es la mayor diferencia de ese tipo dentro de la ventana elegida. Una convención en unidades monetarias registra la diferencia absoluta. No son medidas intercambiables: el mismo cambio monetario puede representar un porcentaje distinto si cambia la escala inicial.
Por tanto, el drawdown máximo responde a una pregunta concreta: ¿cuál fue la mayor caída desde un máximo hasta un mínimo en esta serie y ventana, según este cálculo? No describe todas las caídas, el orden de todas las ganancias y pérdidas ni el tiempo alejado de máximos anteriores. La investigación sobre medidas de drawdown formaliza la idea de máximo a mínimo y también estudia medidas que consideran más de una sola observación extrema. Conviene indicar el cálculo elegido en vez de darlo por supuesto.
¿Qué añade la duración del drawdown?
La duración añade un límite temporal a la caída. Una convención práctica mide el tiempo transcurrido desde la primera observación por debajo de un máximo anterior hasta que la serie vuelve a alcanzar o superar ese mismo máximo. Suele describirse como tiempo bajo el máximo o tiempo de recuperación. Otra medida posible comienza en el punto mínimo y cuenta solo el tramo de recuperación. Esos relojes responden a preguntas distintas, por lo que un informe debe indicar cuál utiliza.
La regla de recuperación también necesita una base de observación. ¿Se considera recuperada la serie cuando un cierre alcanza el máximo anterior, cuando un valor intraperiodo lo toca o cuando lo hace un valor de cuenta ajustado por flujos? La comparación no es útil si una serie usa cierres y otra máximos intraperiodo sin explicarlo. La investigación sobre duración del drawdown estudia el tiempo hasta recuperar un máximo histórico bajo modelos matemáticos concretos; una comparación educativa puede usar una regla explícita más sencilla sin afirmar que ese modelo describe todas las trayectorias del mercado.
¿Cómo pueden ocultar historiales distintos dos profundidades iguales?
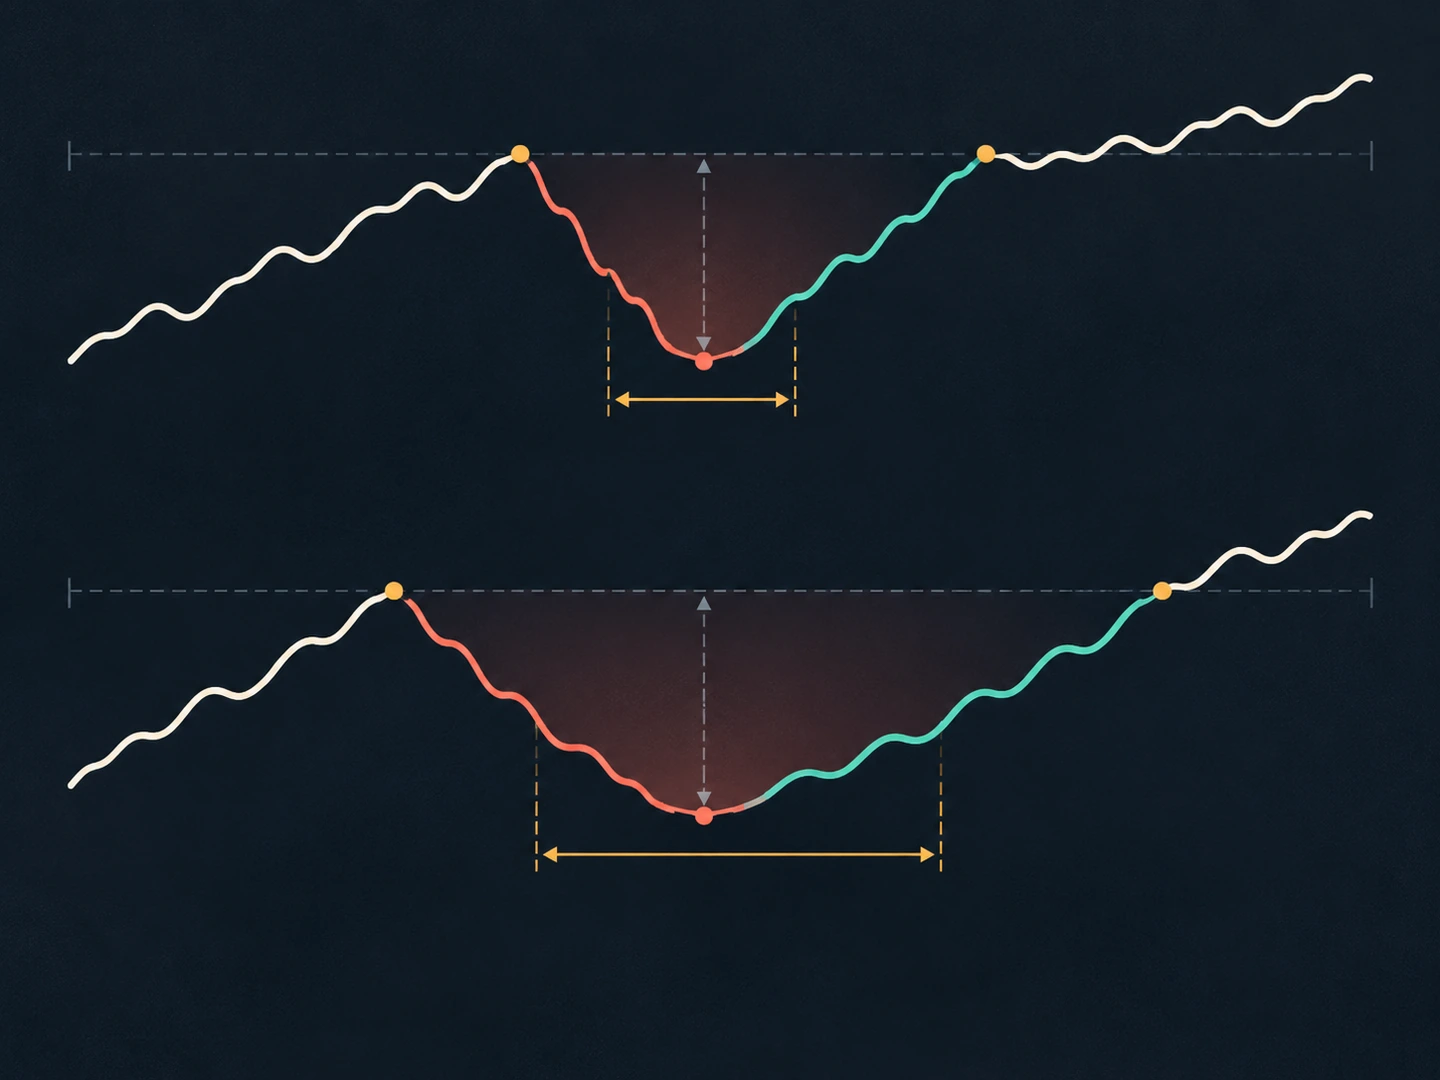
Considera una comparación hipotética, no el resultado de una cuenta o estrategia real. Dos series de valores normalizados parten del mismo máximo anterior. Después, cada una llega a un mínimo que está un doce por ciento por debajo de ese máximo, con el mismo cálculo. La serie A vuelve al máximo anterior al cabo de tres semanas. La serie B no vuelve hasta pasadas veinte semanas. La profundidad de sus drawdowns máximos coincide, pero la duración medida es muy distinta.
El ejemplo es deliberadamente sencillo. Aísla una distinción; no estima con qué frecuencia aparece cada trayectoria. Un resumen que solo muestre la profundidad haría parecer similares las dos peores caídas. Un resumen que solo muestre la duración ocultaría cuánto cayó cada serie. Juntas, las medidas describen mejor la experiencia histórica, aunque siguen omitiendo la trayectoria exacta entre observaciones y muchas otras características de la serie.
Define el reloj antes de comparar series
Una cifra de duración solo tiene sentido después de especificar la serie y el reloj. Varias decisiones pueden cambiar el resultado sin alterar la secuencia subyacente de observaciones del mercado:
- Unidad de tiempo: los días naturales transcurridos, las sesiones, las barras o las operaciones son relojes distintos. Si las observaciones son irregulares, contar filas no equivale a medir el tiempo transcurrido.
- Límite del máximo y de la recuperación: indica si la referencia es el último máximo histórico y si recuperar significa alcanzarlo o superarlo.
- Regla de muestreo: decide si la serie utiliza cierres, observaciones intraperiodo u otro punto de valoración aplicado de forma consistente.
- Construcción de la serie: explica cómo se representan comisiones, retiros, depósitos, distribuciones y otros flujos externos. El saldo bruto de una cuenta puede variar por motivos ajenos al rendimiento de la inversión.
- Extremos de la ventana: publica las fechas u observaciones iniciales y finales. Un máximo anterior al inicio de la ventana puede cambiar la profundidad y el reloj de recuperación.
Las comparaciones son más claras cuando ambas series utilizan la misma base de valoración, frecuencia de observación, unidad de tiempo y convención de recuperación. Si un historial se mide con cierres diarios y otro con operaciones individuales, no se deben comparar sus números de observaciones como si cada paso representara el mismo tiempo. Convertir ambos a días transcurridos puede ayudar a describir la duración, pero no vuelve equivalentes las muestras subyacentes.
¿Y si la muestra termina antes de la recuperación?
Una serie puede terminar mientras sigue por debajo de su máximo anterior. En ese caso, solo se conoce el tiempo transcurrido bajo el máximo hasta el final de la muestra; no se observa la duración final de la recuperación. Tratar el extremo de la muestra como si la recuperación hubiera ocurrido allí cambiaría la definición. Una descripción cuidadosa puede marcar el episodio como vigente e informar por separado el tiempo transcurrido hasta la fecha y los episodios ya completados.
Esto también afecta a los resúmenes de varios episodios. Si solo se cuentan las caídas completadas, un episodio largo que sigue abierto desaparece de la distribución de duraciones precisamente porque no se recuperó dentro de la muestra. Eso es un problema de selección, no una prueba de que su duración final sea corta. En estadística, la duración final está censurada por la derecha: la ventana de observación termina antes de ver el evento medido. El término solo es útil si se explica y aplica de manera consistente.
Lee la profundidad y la duración como descripciones distintas
Una caída profunda pero breve y un periodo más moderado pero prolongado por debajo de un máximo son trayectorias históricas diferentes. Ninguna es automáticamente preferible o peor para todos; ese juicio depende de objetivos y restricciones que estas dos medidas no recogen. Las cifras describen una muestra, no clasifican a operadores, sistemas ni decisiones de inversión.
El drawdown máximo también selecciona un solo extremo de la ventana elegida. Puede ocultar varias caídas menores, largos periodos cerca de un máximo pero por debajo de él, o cambios en la serie entre los puntos muestreados. La duración tiene sus propios límites: un solo episodio más largo no revela cuántas caídas ocurrieron ni cuánto variaron sus duraciones. Indicar las definiciones y, cuando sea pertinente, los episodios individuales ayuda a evitar que una cifra resumen sugiera más de lo que permite la evidencia.
Lo que ninguna de las dos medidas puede decir
La profundidad y la duración no explican por qué ocurrió una caída, qué riesgos se asumieron, cuánta liquidez tenían las posiciones subyacentes ni si los valores muestreados incluyen todos los costes relevantes. Tampoco muestran lo que ocurriría en otro periodo. Una serie histórica o simulada sigue siendo un registro de sus datos y supuestos; no demuestra que una recuperación futura vaya a seguir la misma trayectoria.
La pregunta útil no es si una estadística sustituye a la otra. Pregunta qué máximo definió la comparación, cuánto cayó la serie desde allí, cuánto tiempo permaneció por debajo y si el episodio seguía abierto al terminar la muestra. Esos detalles convierten una cifra de drawdown aislada en una descripción más fiel de una trayectoria pasada.
- Comparar la media y la mediana de los resultados por operación
- Leer sobre el riesgo de cartera más allá de medidas aisladas
- Revisar el momento de la información en pruebas históricas
Fuentes y lecturas adicionales
- Drawdown: From Practice to Theory and Back AgainPrepublicación en arXiv
- On Magnitude, Asymptotics and Duration of Drawdowns for Lévy ModelsBernoulli, 23(1), 432–458