Una prueba de estrés puede terminar con una cifra precisa: una estimación de pérdidas, una caída o un déficit. Esa presentación tan ordenada puede hacer que parezca un pronóstico con un desenlace especialmente malo. No lo es. La prueba parte de una pregunta sobre un shock definido y lo sigue a través de un modelo. El resultado es condicional: si se cumplen esas hipótesis dentro del ejercicio, esto es lo que produce el modelo.
El trabajo útil ocurre antes de que aparezca la cifra. ¿Qué pregunta busca responder la prueba? ¿Por qué deben ir juntas las hipótesis? ¿Y qué deja fuera el resultado? Esas decisiones determinan si el ejercicio revela una vulnerabilidad o simplemente produce una cifra llamativa.
¿Con qué empieza una prueba de estrés?
Un escenario de estrés es un conjunto elegido de condiciones adversas que permite examinar cómo responde una exposición. Las condiciones pueden partir de un episodio histórico, construirse como un evento hipotético o combinar ambos enfoques. El ejercicio no necesita afirmar que el escenario sea probable. Su función es hacer más visibles las consecuencias de un conjunto declarado de hipótesis.
Las pruebas supervisoras explicitan esta diferencia. La Reserva Federal describe su escenario severamente adverso de 2026 como hipotético y afirma que no es un pronóstico. El ejercicio evalúa grandes bancos bajo condiciones especificadas. El alcance importa: una prueba bancaria regulatoria no pronostica la trayectoria de un mercado, el resultado de una cuenta individual ni el desempeño futuro de un método de trading.
Responde una pregunta distinta de la de un pronóstico
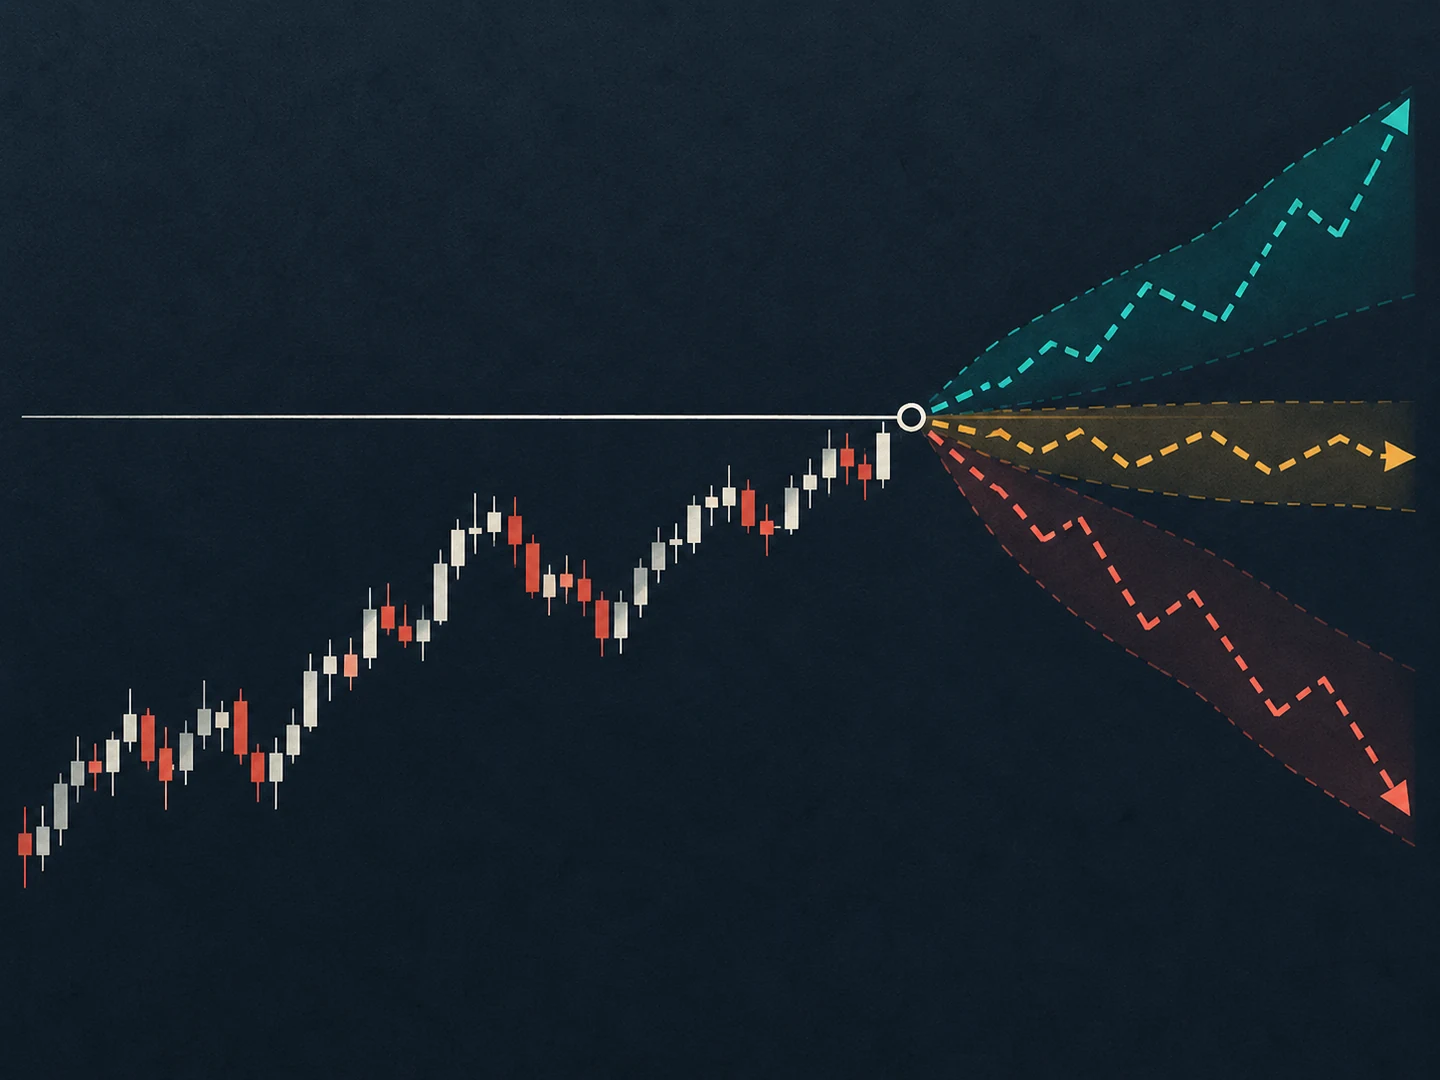
Un pronóstico intenta describir una trayectoria esperada o probable. Una prueba de estrés pregunta qué mostraría un modelo si se produjera un escenario adverso definido. El primero estima el futuro; la segunda examina un impacto condicionado. Por eso, el resultado de una prueba no debe leerse como la probabilidad de su escenario ni como una afirmación de que ocurrirá.
Un análisis de sensibilidad de un solo factor es aún más acotado: cambia una entrada y mantiene fijo el resto del modelo para ver cuánto importa ese factor. Un escenario más amplio puede combinar varios cambios que se supone que encajan entre sí. Son ejercicios distintos. La sensibilidad puede aislar un factor; el escenario puede examinar cómo interactúan varias condiciones supuestas.
Haz la pregunta más precisa que «¿y si todo sale mal?»
«¿Y si todo sale mal?» suena exhaustivo, pero no define una prueba útil. Una pregunta manejable identifica la exposición, las condiciones que cambian y el resultado que se examina. Sin ese alcance, es fácil combinar shocks inconexos, pasar por alto las hipótesis relevantes y confundir el resultado más alarmante con una visión completa del riesgo.
- ¿Qué se está examinando: una exposición de cartera, un método basado en reglas, una necesidad de liquidez, una hipótesis de ejecución u otra cosa?
- ¿Qué condiciones cambian y durante qué horizonte? Especifica las hipótesis pertinentes sobre precios, costes, liquidez o tiempos sin insinuar que una trayectoria concreta sea la esperada.
- ¿Qué permanece fijo? La prueba puede mantener constantes un conjunto de posiciones, reglas o la estructura del modelo para que se vea el efecto de las hipótesis modificadas.
- ¿Qué resultado respondería a la pregunta? Podría ser un cambio en las pérdidas simuladas, un perfil de caída o la sensibilidad a una hipótesis de ejecución; ningún indicador describe todas las exposiciones.
- ¿Qué limitaría la conclusión? Lagunas en los datos, costes no modelados, liquidez no disponible o una exposición relevante omitida acotan lo que permite afirmar el resultado.
Estas preguntas tratan sobre cómo diseñar un análisis, no son instrucciones para adoptar una posición ni para fijar un límite de riesgo personal. Mantienen el ejercicio ligado a un objetivo de investigación o revisión bien definido.
El escenario necesita una lógica interna
Un escenario informa más cuando sus condiciones forman una explicación coherente de cómo el estrés elegido podría afectar a la exposición. Si en la prueba varias variables se mueven juntas, hay que explicar por qué. De lo contrario, el modelo podría combinar extremos que no pertenecen a una misma situación o dejar fuera la relación que hace que un shock influya en otro.
Los principios del Comité de Basilea para las pruebas de estrés bancarias piden que los escenarios recojan riesgos pertinentes, mantengan una coherencia interna entre las variables clave y sean suficientemente severos y variados para el objetivo del ejercicio. Se aplican a bancos y supervisores; no son un reglamento para cada trader. La lección analítica más amplia sí resulta útil: un escenario necesita un propósito, una justificación y límites declarados.
«Severo» no significa inventar la combinación más aterradora posible. Una prueba centrada en una vulnerabilidad concreta puede ser exigente sin volverse arbitraria. Tampoco un solo escenario puede cubrir todas las formas en que un modelo, una cartera o un proceso de mercado podrían fallar. Un conjunto pequeño de escenarios distintos suele aclarar mejor las preguntas que un único evento que pretende abarcarlo todo, siempre que cada escenario tenga un motivo.
Un ejemplo hipotético: hacer visibles las hipótesis
Imagina una revisión claramente hipotética de un método genérico basado en reglas cuyo resumen histórico depende de ciertas hipótesis de ejecución. El investigador quiere saber si ese resumen es sensible a un salto rápido del precio, a unos costes supuestos más amplios o a una demora entre una señal y una salida. Son condiciones inventadas para el ejercicio, no describen un evento real de mercado, un activo, una estrategia ni una función de un producto.
Una comprobación podría variar el coste supuesto y mantener sin cambios las demás entradas. Un escenario separado podría combinar un salto con una salida demorada si la justificación es que ambos afectan al mismo proceso de ejecución. Mantener separadas estas versiones ayuda a identificar qué hipótesis explica un cambio. Si se modifica todo a la vez, puede resultar difícil explicar por qué cambió la salida.
El informe podría mostrar que el resumen cambia de forma importante con un conjunto de hipótesis y menos con otro. Eso es un hallazgo de sensibilidad sobre el modelo tal como está definido. No demuestra con qué frecuencia ocurrirá cada condición, si el método se comportará igual fuera de los datos ni qué escenario es más probable. La idea es descubrir qué parte de la conclusión depende de una hipótesis.
Lee el resultado como una afirmación condicional
Un resultado de estrés útil puede expresarse con claridad: bajo el escenario A, con los datos B y las hipótesis de modelo C, el resultado cambia en D. Así, el resultado permanece ligado a sus entradas. Si se eliminan las condiciones, la cifra puede parecer más general de lo que permite el ejercicio.
El Instituto de Estabilidad Financiera del Banco de Pagos Internacionales señala que las pruebas de estrés pueden identificar la exposición a eventos especificados, pero no predicen la probabilidad de que ocurran. También destaca el criterio necesario para elegir escenarios y la importancia de la calidad de los datos y del modelo. Esos límites no son notas al pie que deban descartarse al terminar la prueba; forman parte de la interpretación.
Una prueba puede pasar por alto riesgos que no estén representados o producir otro resultado si cambian los datos, las reglas de ejecución o la estructura del modelo. Las observaciones históricas pueden ayudar a diseñar un escenario, pero no garantizan que el próximo período de tensión siga la misma secuencia. Incluso una salida ordenada depende de lo que la prueba pudo representar.
Un informe breve puede mostrar sus límites
Un resumen breve no tiene que ocultarse tras una sola cifra principal. Puede dar contexto suficiente para entender qué se puso a prueba:
- Propósito: la pregunta que debía responder el ejercicio.
- Escenario: las condiciones, relaciones y horizonte asumidos.
- Método: los datos, el modelo, las hipótesis de ejecución y los elementos que se mantuvieron fijos.
- Resultado: qué salidas cambiaron y, cuando corresponda, cuánto dependieron de hipótesis alternativas.
- Límites: los riesgos o condiciones importantes que el ejercicio no representó.
Si el resultado cambia mucho cuando se modifica una hipótesis plausible, esa dependencia forma parte del hallazgo. Informarla quizá haga que la conclusión parezca menos limpia, pero permite entender mejor cuánto puede sostener el modelo.
La prueba de estrés sirve cuando se mantiene dentro de su alcance
Una prueba de estrés no promete resiliencia ni es un pronóstico disfrazado. Es una forma estructurada de preguntar qué revela un conjunto declarado de hipótesis adversas sobre una exposición definida. La respuesta puede señalar una dependencia, una entrada que falta o una parte del modelo que conviene revisar con más detalle.
El resultado es más útil cuando conserva sus condiciones: qué cambió, por qué esos cambios encajan, qué mantuvo fijo el modelo y qué quedó fuera de la prueba. Leída así, una prueba de estrés muestra una vulnerabilidad condicional. No es un pronóstico de trayectoria, una estimación de probabilidad ni una prueba de que las condiciones no examinadas sean seguras.
- Descubre cómo los escenarios condicionales hacen verificable un plan
- Explora cómo pueden moverse juntas distintas exposiciones bajo tensión
- Lee por qué el drawdown tiene duración además de profundidad
Fuentes y lecturas adicionales
- Escenarios de las pruebas de estrés de 2026Junta de la Reserva Federal
- Principios para las pruebas de estrésComité de Supervisión Bancaria de Basilea
- Pruebas de estrés: resumen ejecutivoInstituto de Estabilidad Financiera del Banco de Pagos Internacionales